Notes de frais et justificatifs : organiser la collecte avant la saisie
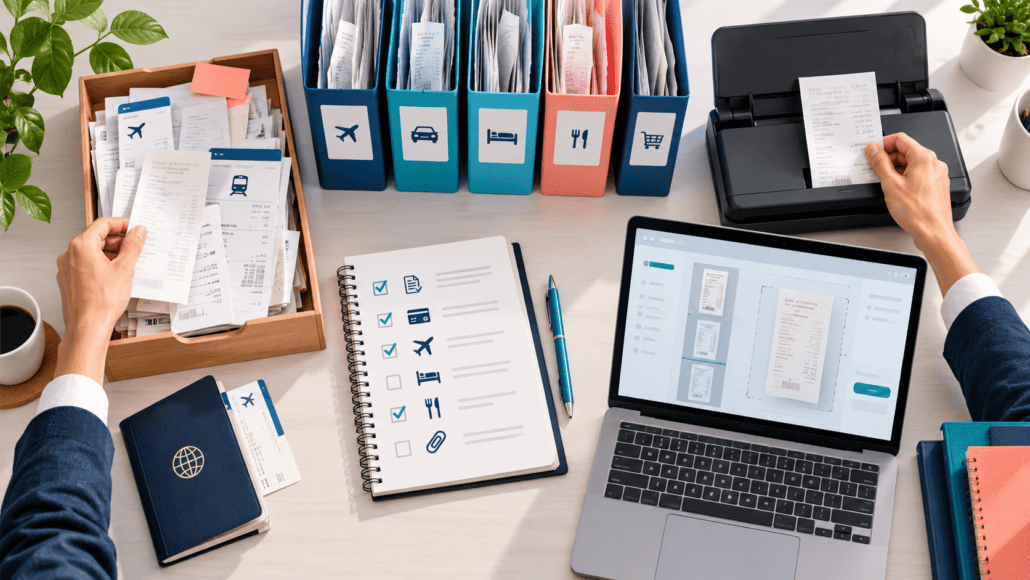
Le secrétariat des notes de frais commence bien avant la saisie comptable. Son premier rôle consiste à collecter les justificatifs, à vérifier leur lisibilité et à relancer les personnes concernées. Cette organisation évite au dirigeant ou au cabinet comptable de rechercher des reçus au moment de la clôture.
Une collecte structurée réduit les erreurs, les doublons et les échanges inutiles. Elle permet également de transmettre au comptable un dossier complet, classé selon des règles stables. Découvrez les tâches qui peuvent être déléguées et celles qui doivent rester sous le contrôle de l’entreprise ou de l’expert-comptable.
Pourquoi organiser les justificatifs avant la saisie comptable ?
Une note de frais ne peut pas être traitée correctement lorsque son justificatif est absent, illisible ou incomplet. Le comptable doit alors interrompre la saisie, identifier l’auteur de la dépense et demander une nouvelle pièce.
Ces recherches prennent quelques minutes pour chaque anomalie. Cependant, lorsqu’elles concernent plusieurs salariés ou plusieurs clients, elles peuvent représenter plusieurs heures de travail chaque mois.
Une collecte mal organisée entraîne notamment :
- des retards dans la saisie comptable ;
- des notes de frais incomplètes ;
- des justificatifs transmis plusieurs fois ;
- des erreurs de classement ;
- des difficultés à contrôler le caractère professionnel d’une dépense ;
- des dossiers insuffisamment documentés en cas de contrôle.
Pour un remboursement au réel, l’employeur doit pouvoir démontrer que la dépense a été engagée dans le cadre de l’activité professionnelle et produire les justificatifs correspondants. Cette règle est rappelée par l’Urssaf dans sa documentation sur les frais professionnels.
Par conséquent, accélérer la saisie ne suffit pas. Il faut d’abord sécuriser la circulation des pièces.
Que comprend le secrétariat des notes de frais ?
Le secrétariat des notes de frais couvre les opérations administratives réalisées avant la validation comptable. Il peut prendre en charge la réception, le contrôle formel, la relance et le classement des documents.
Ces missions peuvent être intégrées à une prestation de secrétariat pour expert-comptable. Le prestataire applique alors la procédure définie par le cabinet ou par l’entreprise.
| Étape | Rôle du secrétariat | Responsabilité du cabinet ou de l’entreprise |
|---|---|---|
| Collecte | Centraliser les justificatifs et confirmer leur réception | Définir le canal utilisé et la date limite |
| Contrôle formel | Vérifier la date, le montant, le fournisseur et la lisibilité | Apprécier le traitement comptable et fiscal |
| Relance | Signaler précisément les documents manquants | Arbitrer les dépenses litigieuses |
| Classement | Nommer et ranger les pièces selon la procédure | Définir les règles et la durée de conservation |
| Transmission | Préparer un dossier complet pour la saisie | Valider les écritures et les remboursements |
Cette répartition protège les responsabilités de chacun. Le secrétariat contrôle la présence et la qualité apparente des pièces. En revanche, il ne décide pas si une dépense est déductible ou si la TVA peut être récupérée.
Quels justificatifs faut-il collecter ?
La liste dépend de la nature de la dépense et du mode de remboursement retenu. Dans le cadre d’un remboursement au réel, la valeur effective des frais est prise en compte sur présentation des justificatifs.
Les pièces les plus courantes sont les suivantes :
- repas et invitations professionnelles : ticket détaillé ou facture, motif du repas et identité des participants selon la procédure du cabinet ;
- transport : billet, facture, reçu de péage ou justificatif de stationnement ;
- hébergement : facture de l’hôtel ou de la location ;
- achats de fournitures : facture ou ticket lisible précisant les articles achetés ;
- déplacements avec un véhicule personnel : relevé des trajets, nombre de kilomètres et copie de la carte grise ;
- abonnements professionnels : facture indiquant la période concernée.
Pour les indemnités kilométriques, un montant global ne suffit pas. L’entreprise doit pouvoir justifier l’existence des déplacements professionnels, les distances parcourues et le véhicule utilisé.
Lorsque le remboursement prend la forme d’une allocation forfaitaire, les règles diffèrent. L’employeur doit néanmoins être capable de démontrer que l’indemnité correspond à une situation professionnelle réelle. Le cabinet comptable reste donc chargé de définir les documents à demander.
Comment organiser la collecte en cinq étapes ?
Un processus simple et appliqué régulièrement donne généralement de meilleurs résultats qu’un outil complexe mal utilisé. La méthode peut être adaptée au fonctionnement de chaque entreprise.
- Choisir un canal unique. Les salariés ou les clients transmettent leurs pièces sur une adresse dédiée, dans un espace partagé ou dans un logiciel de gestion. Il faut éviter de mélanger les courriels, les messages instantanés et les documents papier.
- Fixer une date limite. Chaque personne connaît le dernier jour prévu pour transmettre ses justificatifs. Cette échéance doit rester compatible avec le calendrier de saisie et de clôture.
- Définir les informations obligatoires. Chaque dépense doit être accompagnée de son motif, de la mission concernée et, si nécessaire, du nom des participants.
- Contrôler les pièces dès leur réception. Le secrétariat vérifie immédiatement la lisibilité, la date, le montant, le fournisseur et l’absence de doublon.
- Relancer avant la clôture. Une liste précise des pièces manquantes est envoyée avant que le dossier soit transmis au comptable.
Cette procédure peut être formalisée dans une fiche d’une page. Elle indique le canal de dépôt, les formats acceptés, les règles de nommage et le calendrier des relances. Elle peut ensuite être intégrée à notre méthode de travail.
Comment relancer pour obtenir les pièces manquantes ?
Une relance efficace doit être factuelle. Elle ne demande pas simplement d’envoyer « les justificatifs manquants ». Elle précise la date, le fournisseur, le montant et le document attendu.
Le circuit peut comporter trois niveaux :
- un premier rappel envoyé à la personne concernée ;
- une seconde relance avant la date de clôture ;
- un état des pièces toujours manquantes transmis au responsable.
Le secrétariat conserve également la trace des demandes déjà envoyées. Ainsi, le responsable sait immédiatement quelles démarches ont été effectuées.
En cas de perte d’un justificatif, une attestation peut documenter les circonstances. Toutefois, elle ne garantit pas que la dépense sera acceptée sur le plan comptable, fiscal ou social. La décision revient donc au cabinet ou à l’employeur.
Les erreurs qui ralentissent la gestion des notes de frais
Certaines anomalies apparaissent régulièrement. Les identifier au moment du dépôt permet de les corriger avant la saisie.
Une photographie floue ou incomplète
La date, le montant ou le nom du fournisseur peut être coupé. Le document doit alors être photographié de nouveau avant son classement.
Un relevé bancaire à la place de la facture
Le relevé prouve qu’un paiement a eu lieu, mais il ne décrit pas toujours la dépense. Il ne remplace donc pas automatiquement la facture ou le ticket correspondant.
Une dépense sans motif professionnel
Le comptable ne peut pas toujours déterminer le contexte d’un repas, d’un déplacement ou d’un achat. Le motif doit être renseigné au moment du dépôt.
Le même reçu envoyé plusieurs fois
Un justificatif peut arriver par courriel, dans un dossier partagé puis dans un logiciel. Un canal unique et un contrôle des doublons limitent ce risque.
Un dépôt effectué plusieurs mois après la dépense
Plus l’envoi est tardif, plus les informations deviennent difficiles à reconstituer. Une collecte mensuelle évite l’accumulation des pièces.
Comment nommer et classer les justificatifs ?
Une convention de nommage facilite les recherches et réduit les erreurs. Elle peut reprendre la date, le fournisseur, le montant et le nom de la personne concernée.
Par exemple :
2026-11-08_RESTAURANT-DUPONT_68-40_E-MARTIN.pdf
Le classement peut ensuite suivre une structure stable :
- année ;
- mois ;
- salarié ou client ;
- catégorie de dépense ;
- statut de la pièce.
Les statuts doivent rester simples : reçu, incomplet, à relancer, validé ou transmis. Grâce à ce système, le secrétariat sait immédiatement quelles pièces nécessitent une action.
Numérisation et conservation des justificatifs
Depuis le 1er juillet 2019, l’arrêté du 23 mai 2019 encadre la numérisation des pièces papier utilisées pour justifier l’assiette des cotisations sociales. Une simple photographie enregistrée dans un dossier ne suffit pas nécessairement. Le procédé doit respecter les conditions de reproduction et d’intégrité prévues par les textes.
Les modalités officielles figurent dans l’arrêté du 23 mai 2019 relatif à la numérisation des pièces justificatives.
Deux durées de conservation doivent également être distinguées :
- le délai fiscal général de six ans prévu par l’article L. 102 B du Livre des procédures fiscales ;
- la conservation pendant dix ans des documents comptables et des pièces justificatives prévue par l’article L. 123-22 du Code de commerce.
Le cabinet doit déterminer la durée applicable à chaque document et la faire inscrire dans la procédure. Le secrétariat applique ensuite cette règle sans décider lui-même du régime juridique retenu.
Ce qui ne doit pas être délégué au secrétariat
Le secrétariat des notes de frais prend en charge l’organisation administrative. Il ne remplace pas l’expert-comptable, le responsable financier ou l’employeur.
Restent notamment sous leur responsabilité :
- la validation du caractère professionnel de la dépense ;
- le choix entre remboursement réel et allocation forfaitaire ;
- l’application des plafonds d’exonération ;
- la récupération éventuelle de la TVA ;
- l’enregistrement comptable ;
- l’autorisation et le paiement du remboursement.
Cette séparation doit apparaître clairement dans la procédure de délégation. Elle évite au prestataire de prendre une décision comptable ou fiscale qui ne relève pas de sa mission.
Quels indicateurs permettent d’évaluer la collecte ?
Quelques indicateurs suffisent pour vérifier si l’organisation fonctionne :
- le pourcentage de notes complètes dès le premier dépôt ;
- le nombre moyen de relances nécessaires ;
- le délai entre la dépense et la remise du justificatif ;
- le nombre de doublons détectés ;
- le nombre de pièces refusées au moment de la saisie.
Ces données permettent d’identifier l’origine des difficultés. Si les pièces arrivent trop tard, il faut revoir le calendrier. Si elles sont souvent illisibles, il faut améliorer les consignes de dépôt.
Questions fréquentes sur le secrétariat des notes de frais
Qui doit conserver les justificatifs ?
L’entreprise doit être en mesure de produire les documents nécessaires en cas de contrôle. Un classement centralisé évite de dépendre des archives personnelles des salariés.
Un ticket de caisse suffit-il ?
La réponse dépend de la dépense et du traitement retenu. Le document doit au minimum permettre d’identifier le fournisseur, la date, le montant et la nature de l’achat. Le cabinet précise lorsqu’une facture est indispensable.
Peut-on détruire les originaux après leur numérisation ?
Cette destruction ne doit être envisagée qu’après validation du procédé de numérisation et de conservation. Si la copie ne respecte pas les conditions réglementaires, l’original papier peut être exigé.
Combien de temps faut-il conserver une note de frais ?
Les règles fiscales prévoient notamment un délai général de six ans, tandis que le Code de commerce impose dix ans pour les documents comptables et leurs pièces justificatives. Le cabinet détermine la durée applicable au dossier concerné.
Que faire lorsqu’un justificatif manque ?
Le secrétariat signale la dépense, conserve la trace des relances et la place dans un état séparé. L’employeur ou le cabinet décide ensuite de son traitement.
Le secrétariat peut-il effectuer la saisie ?
Oui, lorsque cette tâche figure dans le périmètre de la mission et que les pièces ont passé le contrôle formel. La saisie reste réalisée selon les consignes et sous le contrôle du cabinet.
Externaliser la collecte des notes de frais
Une organisation efficace repose sur quatre éléments : un canal unique, une liste de pièces attendues, un calendrier de relance et une méthode de classement stable.
En confiant ces opérations à une assistante dédiée, le cabinet reçoit des dossiers mieux préparés. Il peut alors consacrer davantage de temps au contrôle, à la saisie et au conseil.
Les justificatifs d’un déplacement suivent le même circuit, détaillé dans l’organisation d’un déplacement professionnel externalisée.
Une fois validées, ces notes alimentent la paie : voir la préparation de la paie par un secrétariat externalisé.
Vous souhaitez évaluer ce fonctionnement sur un périmètre limité ? Assistance Virtuelle vous permet de tester la collecte et le classement de vos documents sans engagement.
Les informations présentées dans cet article sont générales. Elles ne remplacent pas l’avis d’un expert-comptable, d’un conseiller fiscal ou d’un professionnel du droit.